無理のない返済額の目安は?住宅ローン選びのポイントを解説
 住宅ローン
「住宅ローンって、結局いくらまでなら借りても大丈夫なんでしょうか?」——マイホームのご相談で、私がいちばん多くいただく質問です。銀行の事前審査で「この金額まで借りられます」と言われても、それが毎月の暮らしにとって無理のない額かどうかは、また別の話です。
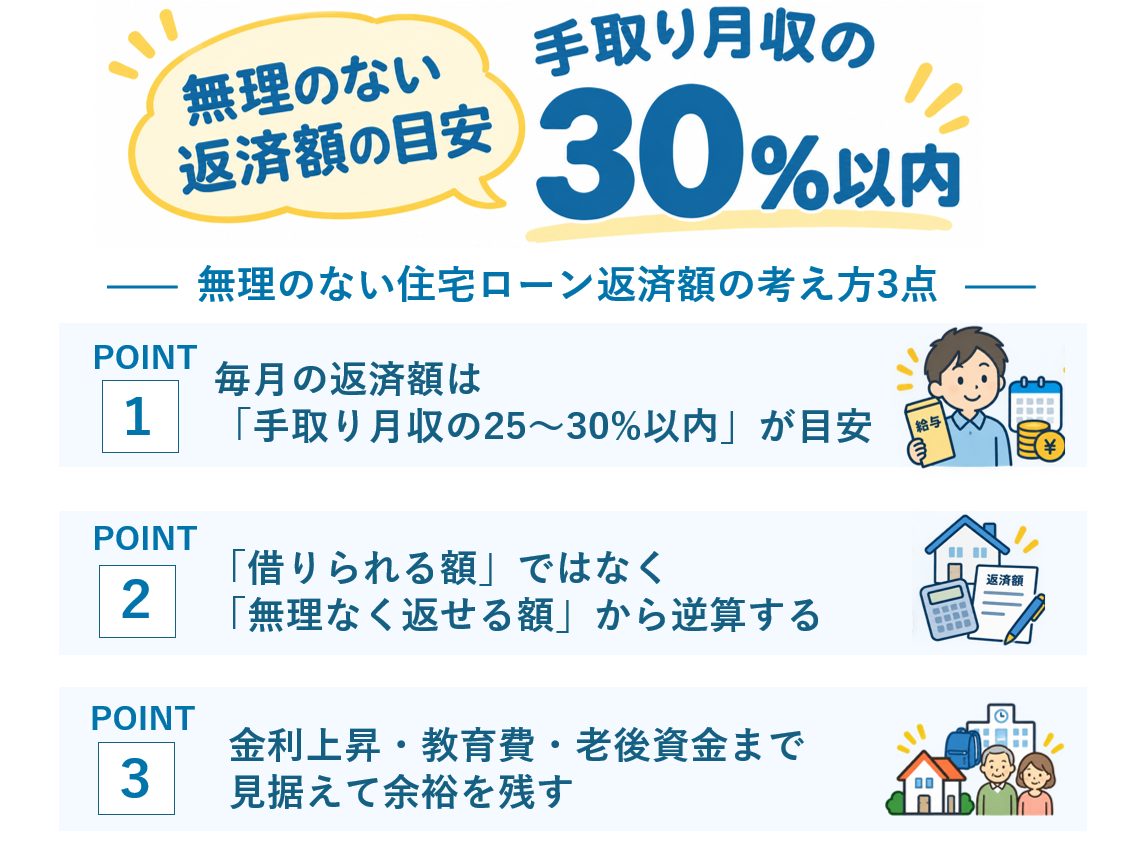
毎月の返済額は「手取り月収の25〜30%以内」が目安となっており、「借りられる額」ではなく「無理なく返せる額」から逆算することが大切です。また、今の状況・情勢だけではなく、今後の金利上昇・教育費・老後資金まで見据えて余裕を残すことも重要です。
金融機関の審査では、額面年収に対する年間返済額の割合(返済負担率)が見られます。フラット35の基準は、年収400万円以上で35%以下です。ただ、この上限いっぱいまで借りると、手取りに対する返済の割合が4割近くになることもあります。この記事では、年収別の返済額の目安や住宅ローン選びのポイントを、実際の相談事例を交えながら解説します。
 監修者
全国に約800世帯、約1100名のクライアントを抱えるファイナンシャルプランナー。
家計相談や生命保険の見直し、資産運用の相談、相続・税務対策など幅広く活動し、年間200世帯以上のお客様と個別相談を行いながら、子育てにも尽力している二児のパパ。
【保有資格】
・MDRT入賞9回 ・TLC(生命保険協会認定FP) ・CFP ・IFA(証券外務員1種) ・ファイナンシャルプランニング技能士1級
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
目次
無理のない住宅ローン返済額の設定方法
返済比率の考え方と目安
返済比率とは、毎月の返済額が収入に占める割合のことです。金融機関が審査で使う「返済負担率」は、額面年収に対する年間返済額の比率で計算します。フラット35では、すべての借入れの年間合計返済額が、年収400万円未満なら30%以下、400万円以上なら35%以下という基準が設けられています。マイカーローンや教育ローン、カードローンなども合算して判断されるため、車のローンが残っている方はその分だけ借入れの上限が下がります。
一方、家計の目線で考えるときは、額面ではなく手取りで見るのが基本です。FPの教科書的な目安は「手取りの30%以内」。私も相談ではこの数字を基準にしつつ、教育費や貯蓄の計画によっては25%程度まで抑えることをおすすめしています。
審査の基準と家計の理想は大きく異なります。たとえば額面年収600万円の方が、返済負担率35%・審査金利3.0%・返済期間35年で計算すると、借入れの上限は約4,550万円になります。ところが、手取り年収を額面の75%(月37.5万円)と仮定し、その25%にあたる約9.4万円を毎月の返済額とすると、金利1.5%・35年で無理なく返せる借入額は約3,060万円です。同じ年収でも、「借りられる額」と「返せる額」には1,500万円近い差があります。
仮に4,550万円を金利1.5%・35年で借りた場合、毎月の返済額は約13.9万円となり、手取り月収の約37%を占めます。この割合が何十年も続くと、教育費や老後資金を貯める余裕はほとんど残りません。
家計に基づいた返済額の導き方
返済額を決める出発点は、物件の価格ではなく今の家計です。まずは毎月の収入と支出を書き出し、生活費・教育費・保険料・貯蓄など、住居費以外に必要な金額を把握しましょう。手取り月収からそれらを差し引いて残る金額が、返済に回せる上限です。手取り40万円で住居費以外に30万円かかるご家庭なら、上限は月10万円という計算になります。
相談の現場で私がよくお伝えしているのは、審査上は返済比率40%近くまで借りられる状況であっても、満額を借りるのが正解とは限らないということです。人生でお金を使いたい場所は、家族ごとに違います。お子さんの教育にしっかりお金をかけたい方もいれば、家族旅行のように「家の外の時間」を大切にしたい方もいらっしゃいます。人生全体の収支のバランスを見たうえで、住宅ローンをあえて少し抑えた金額にしておけば、本来使いたいことにお金を回せます。
実際、上限まで借りるつもりで来られたご夫婦に将来の収支をライフプラン表でお見せしたところ、「確かに」と納得され、借入額を見直されたことがありました。数字で将来が見えると、多くの方が納得して適正額を選ばれます。
ボーナス返済の考え方も、家計の形によって変わります。年収に占めるボーナスの割合が大きく、毎月の給与だけで考えると希望の住まいに届かない方は、ボーナス払いを組み合わせることがあります。大手企業にお勤めで、ボーナスの金額が毎年ほぼ一定の方も同様です。反対に、営業職などでインセンティブの上下が大きい方には、ボーナスが多くても毎月の返済だけで完結する設定をおすすめしています。ボーナスが少ない方は、ボーナス払いなしで組み、自由に使えるお金として残しておくのも一つの考え方です。
今の家賃を目安にされる方も多いですが、それは気持ちのうえでの基準です。私は家賃よりも、今後の収支の見通しから返済額を算出することを大切にしています。
住宅ローン目安の基礎知識
住宅ローンとは?基本的な仕組み
住宅ローンとは、マイホームの購入や注文住宅の建築、土地の取得などのために、金融機関からお金を借りる制度です。借りたお金(元金)に利息を加えて、長い期間をかけて返済していきます。フラット35の場合、返済期間は最長35年で、「80歳-申込時の年齢」のほうが短ければそちらが上限です。
返済方法には、毎月の返済額が一定の「元利均等返済」と、元金を毎月同じ額ずつ返す「元金均等返済」があり、家計管理のしやすさから元利均等返済を選ぶ方が多数です。毎月の返済額は「借入額・金利・返済期間」の3つで決まり、たとえば1,000万円を35年で借りた場合、金利1.5%なら毎月約3.1万円、3.0%なら約3.8万円です(元利均等返済で試算)。3,000万円ならそれぞれ約3倍と考えると、簡単に概算できます。
住宅ローンの種類と特徴
住宅ローンは、金利のタイプによって大きく3つに分かれます。
どれか一つが絶対の正解というわけではありません。信金中金地域・中小企業研究所のレポート(2026年9月)によると、住宅金融支援機構の2026年1月調査では利用者の75.0%が変動型を選んでいるものの、2025年4月調査の79.0%からは低下し、固定期間選択型や全期間固定型を選ぶ人も広がっています。
このほか、夫婦の収入を合算する「収入合算」や、夫婦それぞれが契約する「ペアローン」など、借り方の選択肢もさまざまです。
出典:信金中金地域・中小企業研究所「金利上昇局面における住宅ローン市場の動向」
年収別に見る毎月の返済額の目安
ここからは、手取りの25〜30%を毎月の返済額の目安として、年収別に無理のない借入額を試算します。審査上の上限ではなく、「家計から見た返済額の目安」である点にご注意ください。
※手取り年収は額面の75%と仮定し、ボーナスを含めて12か月で均等に割った金額で試算。借入額は金利1.5%・35年・元利均等返済・ボーナス払いなしの場合。実際の手取りは家族構成や社会保険の加入状況等で異なります。
年収300万円の場合の返済シミュレーション
年収300万円の場合、毎月の返済額の目安は約4.7万〜5.6万円、借入額にすると約1,530万〜1,840万円です。一方、返済負担率30%・審査金利3.0%・35年で計算した審査上の上限は約1,950万円で、年収400万円未満では基準そのものが低めに設定されています。
この年収帯ではボーナス返済を組み合わせたくなりますが、ボーナスは会社の業績で変わる収入です。月々の返済だけで続けられる金額を土台に、中古マンションなど価格を抑えた選択肢も比較しておくと安心です。
年収500万円〜700万円の借入額の目安
年収500万円〜700万円の場合、毎月の返済額の目安は約7.8万〜13.1万円、借入額では約2,550万〜4,290万円が一つの範囲です。お子さんの人数や進学先で教育費が大きく変わるため、同じ年収でも適正な借入額には差が出ます。
手取りの25%を基準にしておくと、教育費の増加や貯蓄にも対応しやすくなります。共働きの場合は、産休・育休で一定期間収入が減る可能性も想定しておきましょう。お子さんの進路ごとの教育費は、マネプロの「教育費シミュレーション」で項目を選ぶだけで目安をつかめます。
教育費シミュレーション(無料・登録不要)はこちら
年収1000万円以上の借入可能額とそのリスク
年収1,000万円の場合、審査上は返済負担率35%・審査金利3.0%・35年で約7,580万円まで借りられる計算になります。家計の目安で見ても約5,100万〜6,120万円と大きな金額ですが、借入額が大きいほど、金利が上がったときの影響も大きくなります。
たとえば6,000万円を35年で借りた場合、金利1.5%なら毎月約18.4万円ですが、3.5%なら約24.8万円です(いずれも借入時からその金利だった場合の試算)。手取り月収62.5万円に対して、前者は約29%、後者は約40%にあたります。収入減少への備えも含め、余裕を持って返済計画を立てることが大切です。
上記の表は、あくまで一般的な目安です。お子さんの教育方針や老後に向けた貯蓄のペースによって、ご自分の家庭に合う返済額は変わります。
マネプロでは、FPがご家族のライフプラン表を作成し、「いくらまでなら借りても大丈夫か」を将来の収支から一緒に確認しています。物件探しの途中で住宅会社の担当者から厳しい見通しを伝えられ、落ち込んでいたところ、担当FPに「この位の金額なら何とか大丈夫そう」「月にこれだけ貯金できているのはすごい」と言われて自信が持てた、というお声をいただいたこともあります。その方は、その後保険の見直しや教育資金の準備まで、一つずつ話を進められました。予算に迷っている段階でも、お気軽にご相談ください。
FP相談ならマネプロ
マネプロとは、上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
住宅ローンを組む際の重要なポイント
頭金の重要性とその目安
頭金は、物件価格の20%程度が一般的な目安といわれます。頭金を入れると借入額が減るため、毎月の返済負担も総返済額も軽くなります。たとえば4,000万円の物件を金利1.5%・35年で購入する場合、頭金なしなら毎月約12.2万円、総返済額は約5,144万円です。頭金を20%の800万円用意すると、毎月約9.8万円、総返済額は約4,115万円となり、毎月約2.4万円の差が生まれます。
また、フラット35では融資率(物件価格に対する借入額の割合)が9割以下か9割超かで金利が異なり、2026年10月の最低金利は9割以下で3.83%、9割超で3.94%と発表されています。頭金を1割以上用意できると、金利面でも有利になるケースがあるわけです。
出典:日本経済新聞「フラット35の10月金利、3.830% 現行制度で過去最高に」
ただし、頭金を入れすぎて手元の預金が薄くなるのは要注意です。諸費用の支払いや家具・家電の購入も重なるため、生活費の3か月分〜1年分程度は手元に残したうえで頭金を決めましょう。
金利タイプの選択とその影響
金利タイプの選び方は、ここ数年で大きく変わりました。2017年から2020年ごろは、低い金利を長く確定させようと、固定金利を積極的に選ぶ方が多くいらっしゃいました。2023年ごろまでは、私も固定と変動のどちらもご案内していました。
ところが現在は、金利が大きく上昇しています。2026年10月のフラット35の最頻金利は、融資率9割以下で年3.83%です。3,000万円を35年で借りると、金利1.5%なら毎月約9.2万円のところ、3.83%では約13.0万円になります。そのため今は、変動金利でなければ希望の住まいに手が届かないという方が多くなっています。
変動金利を選ぶこと自体は、決して悪い選択ではありません。大切なのは、今の低い金利で返済がいっぱいいっぱいになる金額まで借りないことです。同じ4,000万円を35年で借りた場合でも、金利1.5%なら毎月約12.2万円、2.5%なら約14.3万円、3.5%なら約16.5万円と、金利によって負担は大きく変わります。私の相談では、今後さらに金利が上昇しても家計が回るかどうかをライフプランで確認したうえで、変動金利での適切な借入額をアドバイスしています。
出典:住宅金融支援機構「長期固定金利住宅ローン【フラット35】」
住宅ローン減税制度の活用法
住宅ローン控除の基本と条件
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを利用してマイホームを取得した場合に、年末のローン残高の0.7%を所得税から差し引ける制度です。令和8年度の税制改正で、対象となる入居期限は令和12年(2030年)12月31日まで延長されています。
新築住宅の場合、控除期間と借入限度額は住宅の省エネ性能によって異なります。
|
住宅の区分(新築等) |
借入限度額 |
控除期間 |
|
認定住宅 |
4,500万円/5,000万円 |
13年 |
|
ZEH水準省エネ住宅 |
3,500万円/4,500万円 |
13年 |
|
省エネ基準適合住宅 |
2,000万円/3,000万円 |
13年 |
|
その他の住宅 |
原則として対象外 |
- |
※令和8年〜12年入居の場合。国税庁の控除限度額をもとに借入限度額を算出。子育て世帯等とは、年齢40歳未満で配偶者がいる方、40歳未満の配偶者がいる方、19歳未満の扶養親族がいる方。
主な条件は、床面積が50㎡以上であること、控除を受ける年の合計所得金額が2,000万円以下であること、返済期間10年以上のローンであること、取得から6か月以内に住み始めることなどです。なお、控除できるのは納めている税金の範囲内のため、計算上の控除額をすべて使い切れないこともあります。中古住宅は区分によって限度額や期間が新築と異なる場合があるため、購入前に確認しておきましょう。
減税を受けるための手続きと注意点
控除を受ける最初の年は、会社員の方も確定申告が必要です。主な書類は、住宅借入金等特別控除額の計算明細書、金融機関から届く年末残高等証明書、床面積がわかる登記事項証明書、売買契約書や工事請負契約書の写しなどです(調書方式に対応した金融機関で借りた場合は、一部の書類が不要になります)。省エネ性能に応じた控除を受ける場合は、住宅省エネルギー性能証明書などの書類も必要になります。
2年目以降は、会社員であれば税務署から届く申告書と年末残高等証明書を勤務先に提出すれば、年末調整で控除を受けられます。初年度の申告は忘れやすいので、入居翌年の確定申告の時期は押さえておきましょう。
出典:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
住宅購入の資金計画の立て方
購入時にかかる諸費用の把握
住宅購入では、物件の価格以外にも諸費用がかかります。日本FP協会の資料では、諸費用の目安は新築で物件価格の3〜7%、中古で6〜10%程度とされています。4,000万円の新築物件なら、120万〜280万円ほどになる計算です。
主な諸費用の一覧は、登記にかかる登録免許税と司法書士報酬、仲介手数料、ローンに関連する融資手数料や保証料、印紙税、火災保険料、不動産取得税、固定資産税の精算金などです。引っ越し費用も予算に含めておきましょう。
見落としやすいのが、支払いのタイミングです。一般的な流れは、事前審査→売買契約→本審査→ローン契約→融資実行・引き渡しの順で、売買契約時に支払う手付金などは、融資が実行される前に手元のお金から用意する必要があります。融資実行までの資金繰りも含めて、早めに確認しておくと安心です。
出典:日本FP協会「くらしとお金のワークブック PART3 マイホームのお金と住宅ローンを知る」
将来のライフプランを考慮した資金計画
住宅ローンは人生でいちばん長い支払いです。今の家計だけでなく、子どもの教育費、車の買い替え、老後資金や年金まで含めた資金計画が欠かせません。教育費がピークを迎える時期と、返済が続く期間が重なっていないかも確認しておきたいポイントです。
もう一つ見直したいのが保険です。住宅ローンを組む際に加入する団体信用生命保険(団信)は、契約者に万一のことがあった場合、保険金でローン残高が返済される仕組みです。住まいが確保されるぶん、ご家族に必要な死亡保障は小さくなるため、団信をきっかけに今の生命保険の保障を減らした方もいらっしゃいます。がん保険を検討されていた方に、民間のがん保険ではなく、がん保障付きの団信を選ぶ形をご提案したこともあります。
住宅ローンと保険、資産運用はそれぞれ別のものに見えて、家計の中ではつながっています。実際にご相談いただいた方からも、「住宅ローンや投資、保険について幅広く相談できるのは良いと思いました」というお声をいただいています。
出典:住宅金融支援機構「【フラット35】ご利用条件(団体信用生命保険)」
借入額と返済計画の見直し方
借換えのメリットとデメリット
借換えとは、今の住宅ローンを別の金融機関のローンで返し、新しい条件で借り直すことです。金利の低いローンに移れば、返済額を抑えられる可能性があります。
一方で、借換えには事務手数料や登記費用などの諸費用がかかり、金利差が小さい場合や残りの期間が短い場合はメリットが残らないこともあります。改めて審査があり、団信にも加入し直すため、健康状態によっては希望の条件で借りられないケースもあります。変動金利から固定金利への借換えは返済額が増える場合も多いため、新しい契約内容が今後の生活に合っているか、最新の金利で比較しましょう。
返済計画の見直しポイント
返済計画は一度決めたら終わりではありません。収入や家族構成の変化、金利の動向があったときが見直しのタイミングです。
よくあるのが、「とにかく繰上返済で早く完済したい」というご相談です。利息を減らす効果はありますが、手元のお金を回しすぎると教育費や老後資金が不足しかねません。ご相談いただいた方からも、「ローンの繰り上げ返済を優先することしか考えていなかったが、リタイア後の蓄え重視の考え方を教わりためになった」というお声をいただきました。老後に必要な金額は、「老後資金シミュレーション」に平均年収と勤続年数を入れると、年金受給額とあわせて目安を確認できます。
老後資金シミュレーション(無料・登録不要)はこちら
住宅ローンのよくある質問
共働き世帯の住宅ローンはどう組む?
共働きの夫婦は、収入合算やペアローンを利用すると借入額を増やせます。ただし、二人の収入が続く前提での返済になるため、産休・育休などで収入が減っても返済を継続できるかを確認し、合算した収入の満額を前提にしないことが大切です。
転職後や育休中でも申し込める?
転職直後は、勤続年数が短いことで審査に影響が出る場合があります。雇用契約書や給与明細など、収入の安定性を示す書類を用意しておくとスムーズです。
銀行の店舗やネットで事前審査を申し込む前に知っておきたいのが、育休中の扱いが金融機関によって分かれる点です。育休中の収入で審査する銀行もあれば、育休前の収入で判断する銀行もあります。私が担当したケースでも、一時的に収入が下がっていて借りづらい状況だった方が、育休前のフルタイム勤務の収入を考慮してくれる金融機関に申し込むことで、無事にローンを組めたことがありました。転職や育休の予定がある方は、申込みの時期と金融機関選びを早めに相談しておくのがおすすめです。
今は買い時?待ったほうがいい?
「金利も上がっているし、今は待ったほうがいいですか?」というご質問もよくいただきます。私がお伝えしているのは、「買いたいときが買い時」という、この業界で昔から言われている言葉です。住宅価格がこの先上がるか下がるかは誰にもわかりません。一方で、家がほしいタイミングは家族構成や暮らしの変化の中で自然とやってきます。
なんとなく今は悪い時期だと先送りしても、状況がよくなる確信はありません。今ほしいのであれば、金利上昇という懸念も踏まえたうえで、今の情勢の中でベターな選択をする。そのためにも、適正な借入額を先に決めてから住まい選びを進めるのが良いと考えています。
賃貸と持ち家はどっちが得?
まったく同じ条件の物件があるなら、理屈のうえでは購入したほうが毎月の支出は低くなるはずです。賃貸の家賃には、大家さんがローンを返しながら利益を得るための金額が含まれているからです。
ただ、まったく同じ条件の物件はほぼ存在しません。築15年の賃貸マンションの家賃と新築戸建てのローン返済額を比べても、新築のほうが高いのは当然です。同じ条件で比べられない以上、どちらが得かに明確な答えは出ません。家がほしいなら買ってよいし、不安が大きいなら無理に買わなくてよい。私はそうお伝えしています。
まとめ:無理のない返済額の目安
住宅ローンの無理のない返済額の目安は、手取り月収の25〜30%以内です。審査で「借りられる額」と、家計から見て「返せる額」には大きな差があることも少なくありません。頭金や諸費用、金利タイプ、住宅ローン控除、団信と保険の関係まで含めて考えることで、将来も安心して暮らせる住まい選びにつながります。
とはいえ、教育費や老後資金、金利上昇への備えまで含めた「わが家の適正額」は、一般論の表だけでは判断しきれません。マネプロでは、特定の金融機関に偏らないフラットな立場から、FPがあなたのご家族に合ったライフプラン表を作成し、無理のない借入額と返済計画を一緒に考えます。相談は何度でも無料で、住宅ローンだけでなく保険や資産運用のご相談もまとめて受け付けています。ご予約はこちらのフォームから簡単にできます。
実際にご相談いただいた方からは、「無理に進めてこないのが良かった」「ライフプランを作成してくださり未来が見えやすくなりました」といったお声をいただいています。将来の収支が見えたことで、貯めることだけでなく、今の家族の時間にお金を使おうと思えるようになった方もいらっしゃいます。ほかの感想は「お客様の声」のページで紹介していますので、相談後のイメージをつかむ参考にしてみてください。
お客様の声はこちら
物件が決まる前でも、予算に迷っている段階でも大丈夫です。まずはお気軽にご相談ください。
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
BM-963