貯金が1000万円以上ある人の割合は?超えたらするべきこともFPが解説
 資産運用
コツコツと貯金や資産形成に取り組んできた結果、貯金が1,000万円を超えたという方もいるのではないでしょうか。
「1,000万円は貯まりました。でも、この先どうするのが正解なのかが分からなくて」——ご相談の場で、貯金が1,000万円を超えた方から最初に出てくるのは、だいたいこの言葉です。何かしら動いたほうがいいとは感じている。けれど、何から手をつければいいのかが分からない。そういう状態で来られる方が、とても多いのです。
先に答えをお伝えします。
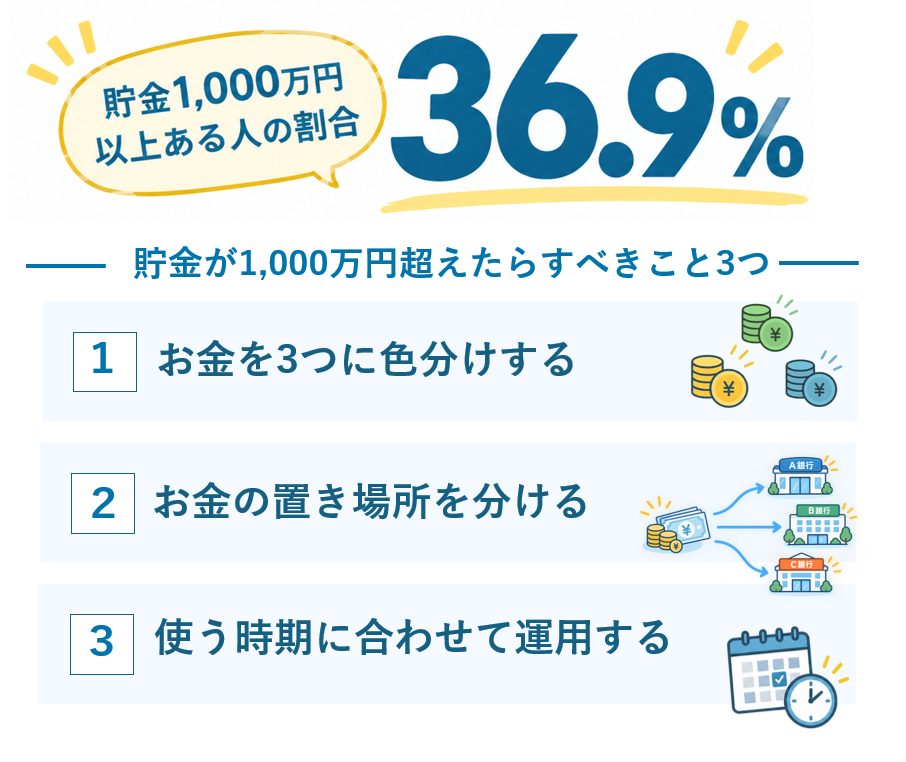
金融資産を1,000万円以上保有している世帯は、全体で36.9%です。40歳代では33.4%、60歳代では49.8%と、年代によって大きく変わります。
そのうえで、貯金1,000万円を超えた方にまず取り組んでいただきたいのは、次の3つです。
①お金を3つに色分けする、②お金の置き場所を分ける、③使う時期に合わせて運用する。この順番が大切です。「何に投資するか」から考え始めてしまうと、目的と合っているかどうかを判断できないまま商品を選ぶことになります。
貯金1,000万円を超えた場合、そのまま銀行口座に貯金し続けるのはおすすめできません。
貯金1,000万円を銀行預金に預けていると、ペイオフが適用されない、インフレリスクに対応できない、などのデメリットが発生します。
ただし、3つのうちどこまで進めるべきかは、家族構成やこれからのライフプランによって変わります。
相談の現場で実際に何が論点になるのか、一つずつ解説していきます。
 監修者
全国に約900世帯、約1,300名のクライアントを抱えるファイナンシャルプランナー。
年間100世帯を超える個別相談を行いながら、「ライフプランニング」「資産運用」「保険」「確定申告」「住宅ローン」「相続」等のテーマのセミナーで人気講師を務める。
【保有資格】
・MDRT入賞7回 ・TLC(生命保険協会認定FP) ・CFP ・IFA(証券外務員1種) ・ファイナンシャルプランニング技能士1級 ・宅地建物取引士 ・貸金業務取扱主任者
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
貯金1,000万円超の人の割合
まずは、そもそも貯金1,000万円を超えている人はどのくらいいるのかについて確認していきましょう。
金融経済教育推進機構の「家計の金融行動に関する世論調査」の調査結果を元に解説していきます。
【年齢別】1,000万円以上保有している人の割合
下記の表は、金融資産1,000万円以上保有している世帯がどのくらいいるかを世帯主の年齢別にまとめたものです。
| 金融資産を1,000万円以上保有している世帯の割合 | 平均値 | 中央値 | |
| 20歳代 | 6.9% | 318万円 | 50万円 |
| 30歳代 | 22.4% | 898万円 | 200万円 |
| 40歳代 | 33.4% | 1,339万円 | 361万円 |
| 50歳代 | 37.7% | 1,668万円 | 500万円 |
| 60歳代 | 49.8% | 2,301万円 | 1,000万円 |
| 70歳代 | 49.9% | 2,117万円 | 1,000万円 |
| 全体 | 36.9% | 1,600万円 | 500万円 |
出典:金融経済教育推進機構 家計の金融行動に関する世論調査[総世帯]各種分類別データ(令和7年)
表からは、世帯主の年齢が上がるほど、金融資産1,000万円以上保有している人の割合も高くなることがわかります。
20代〜30代の若い世代では、金融資産1,000万円以上保有している世帯は限定的で、金融資産の平均値および中央値も1,000万円には届いていません。
世帯主の年齢が40歳代を超えると、金融資産の平均値が1,000万円を超えてきます。
金融資産を1,000万円以上保有している世帯の割合も、40歳代で約3割、50歳代で約4割、60〜70歳代で約5割と徐々に増加しています。
【年収別】1,000万円以上保有している人の割合
続いて、年収別に金融資産1,000万円以上保有している世帯の割合を見ていきましょう。
| 金融資産を1,000万円以上保有している世帯の割合 | 平均値 | 中央値 | |
| 収入なし | 10.3% | 353万円 | 0円 |
| 300万円未満 | 19.4% | 749万円 | 100万円 |
| 300~500万円未満 | 34.1% | 1,301万円 | 430万円 |
| 500~750万円未満 | 42.9% | 1,699万円 | 745万円 |
| 750~1,000万円未満 | 56.4% | 2,265万円 | 1,250万円 |
| 1,000~1,200万円未満 | 64.8% | 2,700万円 | 1,500万円 |
| 1,200万円以上 | 73.6% | 5,656万円 | 3,000万円 |
| 全体 | 36.9% | 1,600万円 | 500万円 |
出典:金融経済教育推進機構 家計の金融行動に関する世論調査[総世帯]各種分類別データ(令和7年)
年収が上がるほど、金融資産1,000万円以上保有している世帯の割合も高くなります。
1,000万円以上保有している世帯の割合は、年収500〜750万円未満の世帯では4割強にとどまりますが、年収750〜1,000万円未満の世帯では6割弱と一気に増加しています。
さらに、年収500〜750万円未満の世帯と年収750〜1,000万円未満の世帯では、金融資産の中央値が1.7倍近く増えており、年収750万円を超えるかどうかで金融資産の貯まり方が変わってくるといえそうです。
貯金1,000万円を超えたら安心?
年代別・年収別の資産状況が分かったところで、貯金1,000万円を超えている人が老後の生活についてどのように考えているかをチェックしてみましょう。
以下は、老後の生活について「それほど心配していない」「多少心配である」「非常に心配である」の3つのどれに近いかを集計した表です。
老後の生活についての考え方(金融資産保有額別)
| 金融資産保有額 | それほど心配していない | 多少心配である | 非常に心配である |
| 1,000〜1,500万円未満 | 16.4% | 47.2% | 36.5% |
| 1,500〜2,000万円未満 | 20.8% | 52.6% | 26.6% |
| 2,000〜3,000万円未満 | 27.5% | 53.6% | 18.9% |
| 3,000万円以上 | 48.6% | 38.1% | 13.3% |
出典:金融経済教育推進機構 家計の金融行動に関する世論調査[二人以上世帯]設問別クロス集計(2025年)
貯金1,000万円を超えていても、「それほど心配していない」と回答した人の割合は16%程度に留まり、老後の生活を不安に感じている人が多いことがわかります。
次に、貯金1,000万円を超えている人が今後どのように金融商品を保有したいと考えているかについても確認していきます。
以下は、今後の金融商品の保有希望について金融資産保有額別にまとめた表です。
今後の金融商品の保有希望(金融資産保有額別)※複数選択
| 金融資産保有額 | 預貯金 | 保険商品 | 債券 | 株式 | 株式投資信託 | 公社債投資信託 | 外貨建て金融商品 | 不動産投資信託 | 保有希望はない |
| 1,000〜1,500万円未満 | 56.2% | 24.3% | 10.1% | 36.1% | 22.6% | 2.7% | 6.5% | 3.6% | 18.4% |
| 1,500〜2,000万円未満 | 51.9% | 19.6% | 12.8% | 39.7% | 27.6% | 5.1% | 6.7% | 6.4% | 18.6% |
| 2,000〜3,000万円未満 | 50.6% | 24.9% | 13.8% | 41.8% | 29.4% | 5.8% | 9.0% | 6.4% | 18.5% |
| 3,000万円以上 | 44.9% | 20.7% | 18.8% | 47.6% | 32.4% | 6.3% | 11.1% | 7.0% | 19.5% |
出典:金融経済教育推進機構 家計の金融行動に関する世論調査[二人以上世帯]設問別クロス集計(2025年)
金融資産1,000万円〜1,500万円未満の世帯では、「預貯金」「株式」「保険商品」の順で保有を希望していることがわかります。
貯金1,000万円を超えても安心、というわけではなく、今後も金融商品などでの運用の必要性を感じている人が多いようです。
銀行に預けたままは何が問題?
貯金1,000万円を達成した場合、お金の置き場を見直してみましょう。
銀行に預けっぱなし、という方は注意が必要です。
ここでは、貯金1,000万円を銀行に預けておくデメリットについて解説します。
銀行預金ではインフレリスクに対応できない
「銀行預金は安全」と思っている方は多いですが、実は銀行預金はインフレに弱いという特徴があります。インフレとは、インフレーションの略で物価が上昇することを指します。
現在、日本ではインフレが進んでおり、身の回りのものの物価上昇を感じている方も多いでしょう。実際に、2026年7月分の消費者物価指数(総合指数)は前年同月比1.9%の上昇となっており、1年間で物価が1.9%上昇したことを示しています。
これに対して、大手銀行の普通預金金利は、2026年8月の引き上げ後で年0.4%です。物価が年1.9%上がる一方で、預金で増えるのは年0.4%。差し引きで、1年あたり1.5%分の購買力が失われている計算になります。
この預金金利では現在のインフレに対応できないため、銀行に預けているだけでは相対的に資産が目減りしてしまうこととなります。
1,000万円で考えると、1年で15万円分の「買えるもの」が減っていくイメージです。通帳の残高は減っていないので気づきにくいのですが、これがインフレの怖いところです。
今後も、少子高齢化による人件費の高騰やエネルギー価格の高騰、為替の影響などによってインフレが進む可能性は高く、インフレリスクに対応するためには効率よくお金を増やせる方法についても検討する必要があるでしょう。
出典:総務省統計局2025年基準 消費者物価指数 全国 2026年(令和8年)7月分(2026年8月21日公表)
出典:三菱UFJ銀行 円普通預金金利の改定について(2026年6月16日)
預金以外にどのような選択肢があるのかは、こちらの記事でも整理しています。
元本1,000万円を超えるとペイオフが適用されない
銀行預金は元本が保証される安全性の高い金融商品ですが、預金のすべてがどのような場合も守られるわけではありません。貯金1,000万円を超えるとペイオフが適用されない点に注意しましょう。
ペイオフとは、金融機関が破綻した際に、預金者一人当たり元本1,000万円までとその利息が保証されるという制度です。
つまり、元本1,000万円を超えた場合は、ペイオフによる保護対象外となるため、元本毀損のリスクが生じます。
使って良い資金と貯めるべき資金が混同する
貯金を一つの口座にまとめて貯めておくと「使う予定のあるお金」「貯めておくお金」に分けて管理するのが難しくなるというリスクもあります。
なんとなく毎月の収入から余った分を貯めておく、という考えではお金が貯まりにくいだけでなく、緊急時にお金が足りなくなってしまう可能性もあるでしょう。
突然の支出が重なったり、転職や業績悪化によって収入が減ったりすると、一気に家計が悪化してしまうリスクが生じます。
使って良い資金と貯めるべき資金に分けるためにも、預貯金にまとめて置いておく以外の方法を検討してみましょう。
1,000万円を超えたらするべきこと

貯金1,000万円を超えたら、具体的にどのようにお金を管理すべきでしょうか。
以下で、貯金1,000万円を管理するポイントを紹介します。
お金の色分けをする
まずは、今あるお金を「日々の生活に必要なお金」「使い道が決まっているお金」「当面使う予定のないお金」に分類しましょう。
「日々の生活に必要なお金」は、生活費や突然の出費、病気や介護に備えるお金などを指します。
「使い道が決まっているお金」は、教育費や住宅購入資金、車・家電の買い替え費用など数年以内に使う予定のあるお金です。
教育費のように金額の見当がつきにくい支出は、先に目安を出しておくと色分けが進みます。マネプロの「教育費シミュレーション」では、進路のパターン別に必要額を確認できます。
★教育費シミュレーションはこちら
現在の金融資産から上記の二つのお金を除いた部分が「当面使う予定のないお金」となります。
当面使う予定のないお金に関しては、ただ銀行預金に置いておくのではなく「増やす」ことを意識してみましょう。
預金口座を分ける
ペイオフ対策のためには、複数の金融機関に分けてお金を貯めるのが有効です。
夫婦それぞれで600万円ずつ預金をしている場合など、名義が分かれていれば預金者一人当たり1,000万円まで保護されます。
ただし、家族の名義を借りただけの預金は他人名義預金として保護の対象外となるため注意しましょう。
また、証券会社の口座に資産を預けておくのも、ペイオフ対策に有効です。
証券会社には分別管理が義務付けられているため、証券会社が破綻した場合も証券口座の資金は守られます。
お金を使う時期・目的に合わせた資産運用を行う
今あるお金を色分けしたら、それぞれのお金の使うタイミングや目的に合わせた運用方法を検討しましょう。
日々の生活に必要なお金や緊急事態に備えるためのお金は、すぐに引き出せる預貯金にしておくのが適しています。
数年後に使う予定のあるお金の場合は、使うタイミングで現金化できるように債券や定期預金、保険などある程度引き出しやすい形での運用が良いでしょう。
当面使う予定のないお金は、NISAやiDeCoなどを活用して長期投資を行うのがおすすめです。具体的な資産運用方法については、以下で詳しく紹介します。
この色分けをするだけでも、気持ちはずいぶん変わります。実際にご相談いただいた方からも、「なんとなく大丈夫だろうと思っていたことがクリアになった」というお声をいただくことがよくあります。
1,000万円のおすすめ運用方法
貯金1,000万円を超えた人は、以下のような方法で資産運用を始めるのがおすすめです。
- NISA
- iDeCo(個人型確定拠出年金)
- 個人向け国債
- 貯蓄型保険
NISA
NISAは、株式や投資信託などの運用益を非課税で受け取れる制度です。
2024年から、非課税枠が拡大したことや、非課税保有期間が無期限化したことで、これまで以上に使い勝手の良い制度となりました。
成長投資枠とつみたて投資枠の併用も可能になったため、運用目的に合わせて投資枠を使い分けられます。
例えば、「なるべくリスクを抑えつつコツコツ資産を増やしたい」「投資初心者でどんな銘柄に投資をしたらよいかわからない」と考える方は、つみたて投資枠での継続投資がおすすめです。
一方、「株主優待や配当を楽しみたい」「投資に慣れてきたから銘柄選びにも挑戦したい」という方なら、成長投資枠での個別株投資も検討してみましょう。
NISAは資金の引き出しに制限がないため、お金が必要となったタイミングで売却して引き出せるというメリットがあります。
iDeCo(個人型確定拠出年金)
iDeCo(個人型確定拠出年金)は、公的年金を補完する目的で加入する私的年金制度の一つです。
掛金の拠出・運用・受取時にそれぞれ非課税メリットを享受できるため、なるべく税金の負担を抑えたいという方に適しています。
税制上の優遇が大きい制度ですが、原則60歳まで資金を引き出せないことや、職業等によって掛金に上限が定められている点に注意が必要です。
所得が多くなるべく税負担を抑えたいという方や、老後資金をしっかりと確保したいという方におすすめの制度です。
個人向け国債
個人向け国債は、国が元本や利息の支払いを保証している債券です。
国が発行しているため、元本割れがなく安全性の高い金融商品といえます。
「変動10年」「固定5年」「固定3年」の3種類で、固定5年と固定3年は満期まで利率が一定ですが、変動10年は半年ごとに利率が見直されます。
ただし、年率0.05%の最低金利保証があるため、金利変動時でも一定の利息は確保できます。
ちなみに、2026年9月募集の個人向け国債の募集条件は下記のとおりです。
| 変動10年 | 初回の適用年率1.95%(税引前) |
| 固定5年 | 年率2.24%(税引前) |
| 固定3年 | 年率1.96%(税引前) |
出典:財務省現在募集中の個人向け国債・新窓販国債(令和8年9月2日現在)
利率は募集月ごとに変わります。申し込む際は、その月の条件を財務省のサイトで確認してから決めましょう。デメリットも含めた詳しい内容は、こちらの記事で解説しています。
貯蓄型保険
貯蓄型保険は、万一の事態に備えながら貯蓄もできる保険の総称です。
終身保険や養老保険、学資保険、個人年金保険などが当てはまります。
満期時や解約時にお金を受け取れるため、子供の教育資金の準備や老後資金の準備に適しています。
万が一の際の保障機能に加えて、将来に向けた貯蓄機能を有する分、同じ保障内容の掛け捨て保険と比べると、保険料は割高になりやすい点に注意しましょう。
相談現場で多い3つのつまずき
ここまでは、一般的な進め方の話です。ここからは、実際に1,000万円前後の資産をお持ちの方とお話ししていて、よく出会う「つまずき」を3つご紹介します。どれも、ご本人からは見えにくいところです。
目的を決めないまま商品から選んでしまう
いちばん多いのが、「何のために、いつ使うお金なのか」を決めないまま、商品選びから入ってしまうケースです。窓口ですすめられた商品にそのまま加入していて、内容を伺うと、ご本人も「正直、よく分からないまま契約した」とおっしゃる。
商品そのものが悪いという話ではありません。問題は、目的が決まっていないと、その商品が自分に合っているかどうかを判断する基準を持てないことです。3年後に使うお金なのか、20年間使う予定のないお金なのかで、適した置き場所はまったく変わります。順番としては、目的と時期が先。商品はその後です。
まとまったお金を動かすのが怖くて、少しずつ取り崩している
ライフプラン上は投資に回して問題ない資金があるのに、一括で動かすのが心理的に怖くて、手元の預金から毎月数万円ずつ取り崩し、積立投資のような形にしている。これも本当によくあるケースです。
積立投資そのものは良い方法ですし、購入時期を分散するという意味では理にかなっています。ただ、毎月の収入から積み立てるのと、すでに手元にあるお金を少しずつ動かすのとでは、意味が違います。後者の場合、動かせていない残りの資金は、その間ずっと預金のまま置かれ続けることになります。
私がお伝えしているのは、「全額を一度に動かす必要はありませんが、何年かけて、どのくらいの割合を動かすのかは先に決めておきましょう」ということです。そこが決まっていると、相場が動いたときにも迷いにくくなります。
「リスク」という言葉に身構えてしまう
投資が怖いという方に「何が怖いですか」とお聞きすると、答えが出てこないことがよくあります。なんとなく減るイメージがある。「リスク」という言葉そのものに身構えてしまう。そういう方が、実際にとても多いのです。
資産運用でいうリスクは、「損をすること」ではなく「値動きの幅」を指します。幅が大きい商品もあれば、小さい商品もある。国債のように値動きがほとんどないものから、株式のように大きく動くものまで、幅は商品ごとに違います。一つずつ特性を確認していくと、「この程度の幅なら、自分は受け入れられる」という線が見えてきます。
この線が見えた瞬間に、手元のお金を動かすことに前向きになる方がとても多いです。怖さがゼロになるわけではありません。怖さの中身がはっきりして、扱えるようになる。そういう感覚に近いと思います。
実際にご相談いただいた方からは、「老後資金として持っていた資産を別の形に振り分けるにあたって、自分の人生設計に沿った具体的なプランを提案してもらえた」「自分だけでは見つけられない商品を紹介してもらえた」といったお声をいただくことがあります。ほかにも多くの感想を「お客様の声」のページで紹介していますので、相談後のイメージをつかむ参考にしてみてください。
★お客様の声はこちら
まとめ:1,000万円の次の一歩
貯金1,000万円を超えたら、まずはお金の色分けをしてみましょう。
将来のライフプランに合わせてお金を分類した上で、余剰資金については資産運用を検討するのがおすすめです。
投資初心者の場合はNISAやiDeCoを活用して、長期目線で資産運用に取り組むことで、将来に向けて効率よく資産形成が図れます。
ただし、理想とするライフプランや許容できるリスク、性格、年齢など個々の状況によって適した運用方法や運用商品は異なります。
最も重要視すべきは、自分のライフプランに適した運用方針を立てて、資産運用に取り組むことです。
自分のライフプランを実現するための方法や、自分に合った資産運用の方法を知りたい方は、FPへの相談がおすすめです。
マネプロでは、特定の金融機関に偏らない立場から、スタッフ全員がFP資格を持ち、提携する金融機関の商品を比較しながら、お客様に合ったプランをご提案しています。無料でライフプラン表を作成し、将来の収支を数字で見える化することも可能です。相談は何度でも無料で、オンライン・店舗・訪問からお選びいただけます。
「1,000万円が貯まったけれど、この先どうするのが正解なのか分からない」。その状態のままで大丈夫です。何を決めればいいのかを整理するところから、一緒に始めましょう。
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
BM-812
BM-946