個人向け国債はどれがいい?固定&変動金利の人気ランキング
 資産運用
 執筆者
「資産運用」「退職金運用相談」を専門とするファイナンシャルプランナー。
親族が若年性アルツハイマーに罹患した経験から、財産凍結問題や終活分野でも活躍中。
日本全国で年間100件を超えるセミナーを開催し、 相談業務やコラムの執筆等幅広く活動。
「個人向け国債を買ってみようと思うけれど、変動10年・固定5年・固定3年のどれがいいの?」——申込画面に3つのタイプが並んでいて、そこで手が止まってしまう方は少なくありません。FPとしてご相談を受けていても、この質問は本当によくいただきます。
先に、いま多くの人が選んでいる順を、財務省が公表する発行額データからお伝えします。
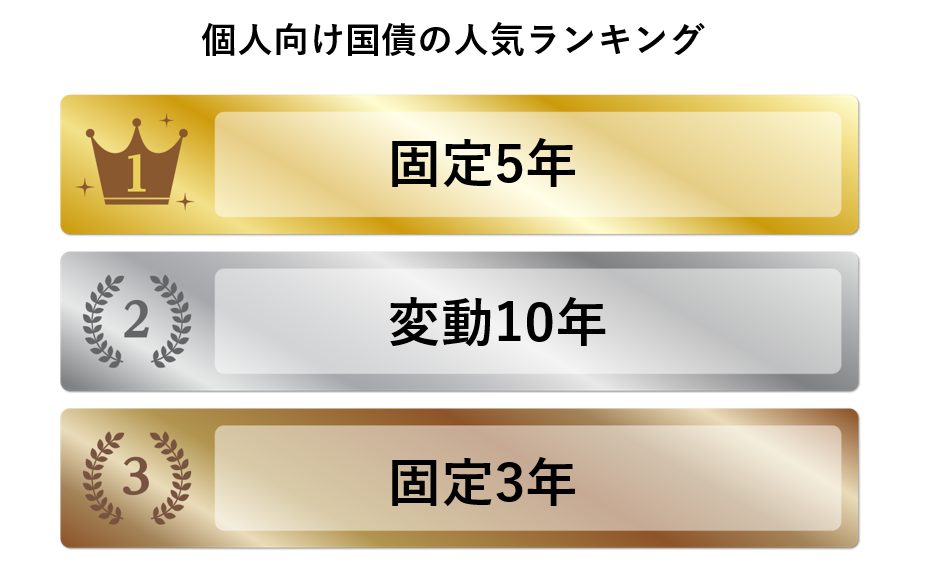
2025年4月発行分以降、固定5年が発行額のトップを占め続けています。直近の2026年5月発行分では、固定5年5,272億円・変動10年2,356億円・固定3年1,807億円と、固定5年だけで全体の半分以上でした。2位に変動10年、3位に固定3年と続きます。
ただ、この順位はあくまで「多くの人が選んでいる順」であって、「1位があなたにとっての正解」とは限りません。実際の相談の場で私がお伝えしているのは、金利の高さで選ぶのではなく、そのお金をいつ使うかで選ぶという考え方です。この記事では、ランキングの背景を押さえたうえで、あなたに合うタイプの見つけ方を解説します。
出典:財務省「国債等関係諸資料(個人向け国債の発行額の推移)」
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
目次
個人向け国債の基本知識
個人向け国債とは何か?
個人向け国債とは、日本に住む個人が購入できる、国が発行する債券です。購入するということは、国にお金を貸すということ。保有している間は半年ごとに利子を受け取り、満期を迎えると額面どおりの元本が戻ってきます。銀行預金等の身近な預け先と並ぶ、安全性の高い選択肢の一つです。
最低1万円から1万円単位で購入でき、原則として毎月募集・発行されています。国が元本と利子の支払いを行うため安全性が高く、リスクを抑えたい個人投資家にとって、資産運用の入り口として人気の商品です。銀行や証券会社に口座を開設すれば、窓口やオンライン、ゆうちょ銀行などで申込みができ、購入後の管理もオンラインで手軽に行えます。はじめての取引でも、初回の口座開設さえ済ませれば、その後の購入可能な手続きはシンプルで、家計の余裕資金から気軽に始められます。
なお、受け取る利子には原則として20.315%の税金がかかります(障害者等を対象とした「マル優」の適用を受ける場合を除きます)。NISAやiDeCoのような非課税制度で直接購入できる商品ではない点も、あらかじめ知っておきましょう。募集条件などの最新情報は財務省のサイトで検索・確認できます。
3つのタイプと発行の仕組み
個人向け国債には、変動金利型の「変動10年」と、固定金利型の「固定5年」「固定3年」の3種類があります。株式や投資信託のように多くの銘柄から選ぶわけではなく、この3タイプから選ぶだけなので、初心者にもわかりやすい仕組みです。2024年のマイナス金利解除以降、金利のある状況に変わったことで、あらためて注目を集めています。

「変動10年」は満期が10年となっており、半年ごとに利率を変動タイプの金利です。一方「固定5年」と「固定3年」は発行時の利率が満期まで変わらない固定タイプの金利となっており、それぞれ満期が5年と3年です。どのタイプも年率0.05%の最低金利が保証されており、実勢金利が大きく下がる局面でも利率がゼロになることはありません。募集の月ごとに利率は変わるため、買おうとしている月の条件を財務省のサイトで確認するのが基本です。
出典:財務省「個人向け国債」
固定5年と変動10年の違い
ランキングで上位を占める固定5年と変動10年。この2つの違いを押さえれば、タイプ選びの大枠は見えてきます。
固定5年のメリットとデメリット
固定5年は、購入時点の利率が満期まで変わりません。5年間、受け取る利子の金額が最初から確定しているため、資金計画が立てやすいのが最大のメリットです。「5年後にこれくらい使う予定がある」といった、使う時期と金額が見えているお金と相性が良いタイプです。
一方で、購入後に市場金利が上がっても、その恩恵は受けられません。金利が上昇し続ける局面では、あとから発行される国債のほうが高い利率になり、機会損失が生じる可能性があります。これが固定5年を選ぶ理由の裏返しにあたる注意点です。なお個人向け国債は満期・中途換金とも額面(100円あたり100円)で扱われ、新窓販国債(*)のように市場価格の変動で売却額が上下することはありません。
*新窓販国債(しんまどはんこくさい):個人の方だけでなく、法人や団体でも購入できる国債。
変動10年のメリットとデメリット
変動10年は、半年ごとに適用利率が見直されます。購入後に市場金利が上がれば、それに応じて受け取る利子も増えていくため、将来の金利上昇を取り込みたい方に向いています。10年という長い期間、金利環境の変化に対応できるのが強みです。現在のように金利が上向きの局面では、この特徴が有利に働きます。
ただし、金利が低下すれば利子も減ります。また、変動10年の利率は「基準金利×0.66」で計算される仕組みのため、市場金利が上がっても、その上昇分をまるごと受け取れるわけではありません(基準金利は10年固定利付国債の入札における平均落札利回りです)。金利上昇の恩恵はあるものの、6割程度に抑えられると理解しておきましょう。
金利上昇局面での選び方
固定5年が変動10年を上回る「逆転現象」
いま、少し不思議な現象が起きています。満期が短い固定5年のほうが、満期の長い変動10年より利率が高いのです。2026年8月募集分では、変動10年1.87%・固定5年2.06%・固定3年1.71%(いずれも税引前・年率)と、固定5年が最も高くなっています。この水準は、日本経済の成長期待や日銀の政策を背景に、市場の実勢金利がここ2年で大きく上昇したことを反映したものです。
「なぜ期間が短いほうが高いの?」と戸惑う方は多いです。私がご相談でお伝えしているのは、どちらが得かというより、金利の決まり方が違うから、という説明です。固定5年は基準金利から0.05%、固定3年は0.03%を引いて計算されるのに対し、変動10年は基準金利に0.66を掛けて計算されます。そのため、市場金利が上がっている今の局面では、掛け目のある変動10年のほうが利率が低く出やすいのです。
この「計算根拠が違うだけで、どちらかが一方的に得というわけではない」という点を理解してもらえると、多くの方が納得されます。固定は今の高い利率を確定できる代わりにこの先の上昇は取り込めない、変動は今は低くてもこの先金利が上がれば追いかけられる。性格が違う商品だと捉えるのが正解です。
使う時期から逆算して選ぶ
相談の現場で私が選ぶ基準は、目先の金利の良し悪しではなく、そのお金をいつ使うかです。使う時期から逆算して、タイプを、あるいはそもそも個人向け国債を選ぶべきかどうかを判断します。
具体的には、2年以内に使う可能性があるお金なら、個人向け国債はおすすめしないことが多いです。発行後1年間は中途換金できず、換金時には直前2回分の利子相当額が差し引かれるため、すぐ使うお金には向きません。この場合は銀行の普通預金や定期預金をご案内します。逆に、10年以上使う予定のないお金であれば、より高いリターンを狙える別の運用も選択肢に入るため、国債だけにこだわらずご提案します。
その中間、3年〜10年程度で使う時期が見えているお金こそ、個人向け国債が力を発揮するゾーンです。3年後なら固定3年、5年後なら固定5年、というように満期と使う時期を合わせれば、換金の制約もデメリットになりません。金利がこの先も上がると考えるなら変動10年、という判断が加わります。ここが、タイプ選びで最初に押さえたいポイントです。
なお、発行後1年が経過すれば中途換金は可能になりますが、あくまで「満期まで持つ」を基本方針に置くと、タイプ選びの軸がぶれません。購入の手続き自体はどの金融機関でも手数料がかからず、費用を気にせず始められます。定期預金など他の預け先と利率を比較しながら、自分に合うものを選びましょう。
タイプ別に見る向いている人
タイプ別の早見表
これまでの内容を、タイプ別に整理します。どのタイプが有利かは金利観だけでは決まらず、使う時期との組み合わせで見るのがコツです。

例えば、5年後に使う予定が決まっている場合には「固定5年」、3年後に使う予定が決まっている場合には「固定3年」のタイプが向いています。使う時期は10年内だが、金利上昇も取り込みたい場合には「変動10年」にタイプが向いています。逆に、2年以内に使うかもしれない場合や、10年以上使わず増やすことも重視したい場合には、個人向け国債以外の金融商品も検討することをおすすめします。老後資金の置き場所として検討している方は、そもそも老後にいくら必要かを先に把握しておくと、国債に回してよい金額やタイプの判断がしやすくなります。マネプロの「老後資金シミュレーション」なら、平均年収と勤続年数を入れるだけで、将来の年金額と必要な老後資金の目安を30秒ほどで確認できます。
老後資金シミュレーションはこちら
「国債で分ける」より「商品で分ける」
「変動と固定を半分ずつ持てば安心では?」と考える方もいます。もちろん悪い選択ではありませんが、私自身は、タイプを分けるより、他の金融商品と組み合わせて分けることのほうを重視しています。安定的に置いておくお金は個人向け国債、増やしたいお金は投資信託など、相続まで見据えるなら一時払い終身保険、というように役割で分けるイメージです。個人向け国債に求められているのは、あくまで「安定的な資金の置き場所」だからです。
そのうえで、個人向け国債を買うと決めた方には、購入の時期を2〜3か月に分ける方法をご案内することもあります。まとめて一度に買うより、月をまたいで数回に分けたほうが、「高い月に一括で買ってしまった」という後悔を避けやすいためです。損をしたくないお気持ちに寄り添う、ちょっとした工夫です。
なお、一時払い終身保険には税制優遇など個人向け国債にない機能がある一方、早期解約時の元本割れといったデメリットもあります。「なんとなくお得そう」と飛びつくのではなく、国債と同じように冷静に比較して選ぶことが大切です。一時払い終身保険との比較を詳しく知りたい方は、「一時払い終身保険選びの3つの注意点とは?デメリットも徹底解説」もあわせてご覧ください。
個人向け国債のメリットとデメリット
タイプを問わず共通する、個人向け国債そのものの長所と短所も確認しておきましょう。デメリットを詳しく知りたい方は、別記事「個人向け国債のデメリットとは?初心者必見の賢く選ぶ方法」で解説しています。
メリット:元本割れしにくい安心感
個人向け国債は、国が元本と利子の支払いを行います。満期まで保有すれば額面どおりの元本が戻り、中途換金の場合も国が額面で買い取るため、原則として元本割れしません。国の信用がそのまま安全性の裏付けになるため、株式や投資信託のように市場の値動きで元本が目減りする心配がなく、安全性を重視する方に選ばれています。
一点だけ補足すると、個人向け国債は預金ではないため、預金保険(ペイオフ)の対象ではありません。「銀行で買ったから1,000万円まで守られる」わけではなく、あくまで国の信用が安全性の裏付けです。裏を返せば、定期預金の保護が1金融機関あたり元本1,000万円までなのに対し、個人向け国債には金額の上限がありません。生命保険や投資信託への加入と並行して、守りの資産として持つ方も多くいます。
1万円から始められる手軽さも魅力です。値動きを毎日気にする必要もなく、購入後は満期まで持っているだけ。管理に手間がかからず、投資がはじめての方でも取り組みやすい商品です。
デメリット:インフレと利回りの限界
一方で、利率は株式などと比べれば低めです。物価上昇率が利率を上回るインフレ局面では、受け取る利子を含めても資産の実質的な価値が目減りする可能性があります。大きく増やす商品ではないため、高いリターンを求める方には物足りないでしょう。
また、発行後1年間は換金できず、中途換金時には「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。100万円を固定5年(利率2.06%相当)で持ち、2年ほどで換金すると1万6千円程度が差し引かれる計算です。元本割れはしないものの、直近1年分の利子を返上する形になります。すぐ使うお金には向かない点は、あらためて意識しておきましょう。
より高い利回りを狙う手段として、米国債など外国の債券が候補に挙がることもあります。ただし為替の影響を受けるうえ、購入時の手数料などコスト面も国内の個人向け国債とは異なります。安全性を最優先するお金と、リターンを取りにいくお金は分けて考えるのがおすすめです。
ライフステージ別の選び方
同じ個人向け国債でも、年齢や家族構成によって、選ぶタイプや向き合い方は変わります。
世代ごとの考え方
若い世代で、10年、20年先に向けて資産形成をしたいなら、個人向け国債を中心に据えるより、NISAやiDeCo(確定拠出年金)を活用した投資信託などで積立をしながら、生活防衛資金の一部を国債に置く、という配分が現実的です。運用の目的が「増やす」ことにあるなら、国債はあくまで守りの一部と位置づけると考えが整理しやすくなります。
子育て世代なら、教育資金を使う時期から逆算して固定3年・固定5年を選ぶと、満期と支出のタイミングを合わせやすくなります。
退職を迎える世代では、退職金という大きなお金の置き場所として個人向け国債が候補に挙がります。安全性を確保しつつ、相続まで視野に入れるなら、国債だけで完結させず、生命保険の非課税枠なども組み合わせて資産全体で考えることをおすすめしています。
相続まで考えるなら国債だけで完結しない
50代・60代の方の相談では、ご自身が使うお金だけでなく、相続や次の世代への引き継ぎまで見据えることが増えます。個人向け国債そのものに相続上の特典はなく、相続時には通常どおり相続財産として課税対象になります。安定的に増やしながら相続対策も同時に行いたいなら、「500万円×法定相続人の数」という非課税枠を持つ生命保険を組み合わせる、といった提案をすることもあります。
資産全体をどう遺すかという視点まで含めると、タイプ選びだけでは答えが出ないことも多いのです。相続に関連する制度は複雑で、詳細はご家庭の状況によって変わるため、私の経験上、早めに専門家と整理しておくほど選択肢が広がります。
タイプ選びのよくある質問
途中でタイプを変更できる?
購入後にタイプを変更することはできません。変えたい場合はいったん中途換金して買い直す形になりますが、直前2回分の利子相当額が差し引かれるため実質的に不利です。だからこそ、購入前に使う時期からタイプを見極めておくことが大切です。
3タイプを同時に持ってもいい?
問題ありません。1万円単位で買えるので、3年後に使うお金は固定3年、当面使わないお金は変動10年、と分けて同時に保有できます。使う時期の異なる資金が複数ある方には合った持ち方です。ただし増やす資金は別の商品に回すなど、役割分担を優先して考えましょう。
変動10年は途中で利率が下がる?
あります。市場金利が下がれば受け取る利子も減ります。ただし年率0.05%の最低金利が保証されているため、利率がゼロやマイナスになることはありません。「上がれば増え、下がれば減る」性格を理解して選ぶことが、後悔しないポイントです。
まとめ:自分に合った国債を選ぶために
人気ランキングでは固定5年がトップでしたが、大切なのは順位ではなく、あなたのお金の使う時期に合っているかどうかです。使う時期が5年後なら固定5年、3年後なら固定3年、金利上昇も取り込みたいなら変動10年。2年以内に使うお金や、10年以上使わず増やしたいお金は、そもそも国債以外も含めて考える——これが、相談の現場で私がお伝えしている選び方の軸です。
とはいえ、「自分のお金がどのゾーンに当てはまるのか」「国債と他の商品をどう組み合わせればいいのか」は、一般論だけでは判断しきれません。金利も毎月変わり、今後の見通しも読みにくいのが実情です。加えて、2027年1月発行分からは名称が「個人向け国債プラス」へ変更される予定など、制度面も動いています(商品性そのものは変わりません)。老後や教育資金への備えを考えるうえで、こうした最新の状況を踏まえた判断は重要です。
マネプロでは、特定の金融機関に偏らないフラットな立場から、FP資格を持つスタッフが、あなたのライフプランに合った資産の置き方をご提案しています。将来の収支を数字で見える化するライフプラン表の作成も無料で、相談は何度でも無料でご利用いただけます。
実際にご相談いただいた方からは、「老後資金としていくら必要か分からず不安だったが、ライフプランを作ってもらって明確になり、自分に合った運用商品を選べた」「資産運用にめちゃくちゃ詳しい友達ができた感覚」といったお声をいただいています。ほかの感想も「お客様の声」のページで紹介していますので、相談後のイメージをつかむ参考にしてみてください。
お客様の声はこちら
どのタイプを選ぶか迷っている方も、そもそも国債でいいのか確かめたい方も、まずはお気軽にご相談ください。しつこい勧誘は行っていません。
FP相談ならマネプロ
上場企業が運営する「お客様満足度“98.9%”」「相談実績“20万件”以上」の無料FP相談サービスです。あなた専用のライフプランを作成し、家計・保険・資産運用・住宅ローン・不動産などお金の不安をまとめて解決します。
 BM-953